前十经销商拿下超38%市场 产后康复设备渠道格局深度解析
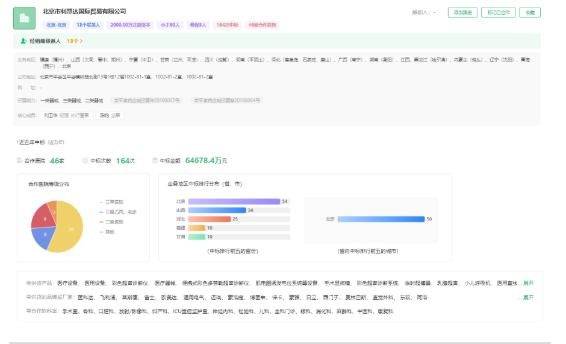
产后康复设备作为医疗器械领域的一个细分赛道,近年来随着生育政策调整和女性健康意识提升而快速扩容。在这一过程中,渠道结构呈现出显著的高集中度特征——前十经销商合计占据超过38%的市场份额,这一数据既折射出行业现阶段的竞争逻辑,也对生产企业与经销商的战略选择提出新课题。
从市场格局看,产后康复设备涵盖盆底肌康复仪、腹直肌分离治疗仪、产后形体恢复设备等多个品类,终端客户以公立医院产科、妇幼保健院及民营产后康复机构为主。由于设备采购决策链条长、售后服务要求高,经销商在区域覆盖、医院准入和临床支持上的作用难以替代。前十经销商能够在激烈竞争中拿下超38%的份额,核心在于其构建了覆盖多省份的渠道网络、积累了丰富的医疗机构资源,并具备较强的资金垫付和物流配送能力。这部分头部经销商往往与厂家形成深度绑定,甚至参与产品定制与联合推广,进一步巩固了渠道壁垒。
这一高集中度格局对行业产生了多维影响。积极层面看,头部经销商能够推动标准化服务落地,帮助设备快速进入空白市场,并依托规模效应降低厂家渠道管理成本。但另一方面,渠道依赖度过高也带来隐忧:中小经销商生存空间被压缩,厂家议价能力减弱,终端机构的采购成本未必因规模集中而下降。尤其在下沉市场,单一经销商覆盖半径有限,过度集中可能造成县域及基层机构设备可及性不足。
从趋势研判,产后康复设备经销渠道正在经历分化与重构。一方面,集采扩围和医保控费促使设备价格透明度提升,经销商向服务商转型,依靠培训、运维、配件供应赚取服务溢价;另一方面,数字化渠道和B2B平台兴起,为中小经销商提供了拼单采购和跨区域分销的可能,头部集中度或在高位趋向动态平衡。厂家应避免对单一经销商过度依赖,通过区域多渠道布局和直销补充,降低渠道集中风险。经销商的长期竞争力将取决于能否从“搬箱子”升级为临床方案提供者,在盆底康复、产后随访等场景中构建设备加服务的综合能力。
前十经销商突破38%的市场份额,是产后康复设备行业发展阶段性的集中体现。它既是渠道效能释放的结果,也意味着后续洗牌与模式创新的加速。无论厂家还是渠道商,唯有围绕临床价值和成本效率做深做透,才能在即将到来的结构性调整中占据主动。
如若转载,请注明出处:http://www.sclpjy.com/product/37.html
更新时间:2026-10-26 00:51:20